Le budget familial, sans prise de tête
Un suivi mensuel simple pour savoir où part l'argent et absorber les imprévus.
5 min de lecture
4,5sur 5317 votes
- 2,5Klecteurs
- 9en ce moment
- 70partages
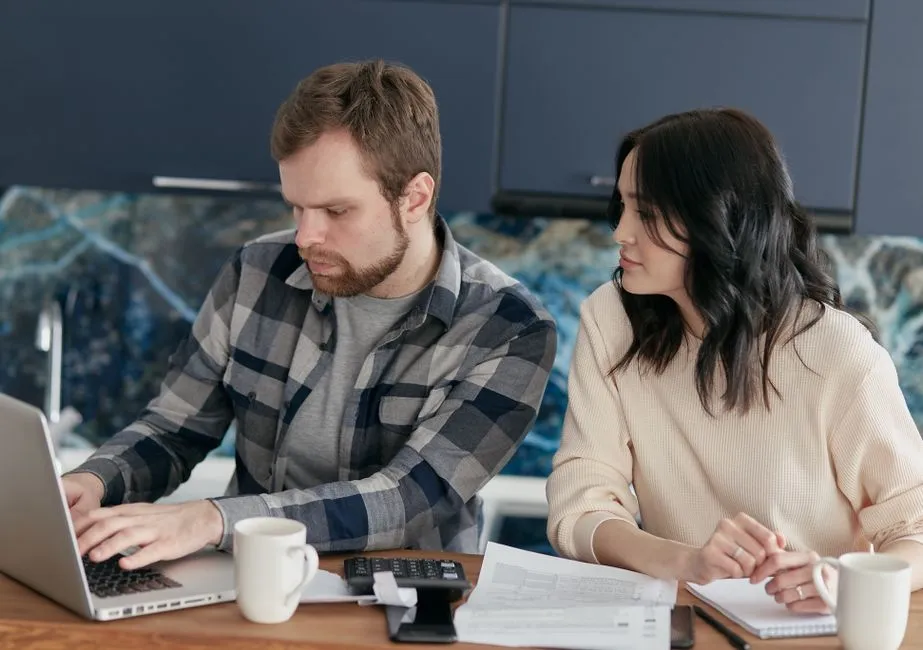
Un budget familial qui tient dans la durée ne dépend pas d’un logiciel compliqué. Il repose sur quelques repères connus de tous les membres du foyer et sur une vérification courte, mais régulière. Le but n’est pas de suivre chaque centime, plutôt de savoir où part l’argent et de conserver une marge pour les imprévus.
Le budget familial, sans prise de tête, tient en trois décisions : noter ce qui entre réellement sur le compte, plafonner les dépenses contraintes, puis garder un reste à vivre mensuel pour l’imprévu et les envies. Comptez deux mois de relevés bancaires pour poser les montants, puis une heure par mois pour ajuster. Trois enveloppes bien tenues valent mieux qu’un tableur abandonné au bout de dix jours.
Pourquoi tant de budgets familiaux sont laissés de côté au bout de quelques semaines
Un tableur trop précis décourage vite. On y inscrit chaque pain, chaque café, et la saisie devient une corvée avant même la fin du premier mois. Les sorties irrégulières, comme la rentrée scolaire, la réparation d’une voiture ou un anniversaire, font sauter les prévisions et donnent le sentiment d’échouer. Beaucoup de foyers construisent aussi leur plan sur des revenus théoriques, sans regarder ce qui reste réellement sur le compte le jour du salaire.
Une gestion familiale réaliste accepte l’irrégularité comme une donnée de départ, au lieu de la traiter comme un accident. C’est ce changement de regard qui rend le suivi supportable sur douze mois.
Trois enveloppes pour ranger l’argent du foyer sans se compliquer la vie
Au lieu de trente catégories, on regroupe les sorties en trois blocs faciles à mémoriser.
- Les charges fixes : loyer ou crédit immobilier, énergie, assurances, abonnements indispensables, remboursements de prêts. Elles tombent chaque mois et ne se renégocient pas à la dernière minute.
- La vie quotidienne : courses, carburant, transports, cantine, activités des enfants, petits achats. C’est le bloc où la marge de manœuvre est la plus forte.
- La réserve et les envies : épargne de précaution, sorties, vêtements, loisirs. Ce qui subsiste après les deux premiers blocs vient alimenter celui-ci.
Cette répartition montre immédiatement si un mois s’annonce tendu ou confortable, sans ouvrir aucun fichier.
Bâtir son plan sur ses propres chiffres, pas sur des moyennes publiées
Les pourcentages relayés dans les magazines donnent une idée générale, jamais une vérité pour votre foyer. Un couple avec deux enfants en zone rurale n’a pas la même structure de dépenses qu’une personne seule en centre-ville. Prenez deux mois de relevés bancaires et rangez les sorties par grandes familles. Vous verrez apparaître des postes insoupçonnés, souvent des abonnements oubliés ou des prélèvements qui se répètent sans raison claire.
Une fois les montants posés, comparez ce qui entre et ce qui sort. Si l’écart est négatif, agissez d’abord sur les dépenses variables avant de toucher à l’épargne.
| Bloc | Repère indicatif | Ce qu’il contient |
|---|---|---|
| Charges fixes | Environ 50 % des revenus nets | Logement, énergie, assurances, crédits |
| Vie quotidienne | Près de 30 % | Courses, transport, cantine, activités |
| Réserve et envies | Autour de 20 % | Épargne, sorties, vêtements, loisirs |
Ces repères servent de boussole, pas de règle absolue. Un foyer qui rembourse un crédit immobilier lourd aura naturellement des charges fixes plus élevées, compensées par une vie quotidienne plus sobre.
Les postes qui font dérailler un budget familial
Quelques lignes concentrent l’essentiel des dérapages. Les repérer permet d’agir sans toucher au reste.
- Les courses alimentaires : elles varient énormément selon la composition du foyer et les habitudes. Un menu hebdomadaire fixé à l’avance réduit les allers-retours en magasin et les achats de dernière minute.
- Les abonnements : téléphone, streaming, salle de sport, box internet. Additionnés, ils pèsent souvent plus lourd qu’on ne l’imagine.
- La voiture : carburant, assurance, entretien, contrôle technique. Un poste lourd et irrégulier, à lisser sur douze mois plutôt qu’à subir en une fois.
- Les achats impulsifs : promotions, ventes privées, commandes passées tard le soir. Une liste écrite et un délai de réflexion de vingt-quatre heures suffisent souvent à les freiner.
Alléger la facture sans renoncer à son mode de vie
À lire aussi
Avant de supprimer des plaisirs, examinez les contrats. Assurance habitation, mutuelle, forfait mobile, abonnement énergie : les tarifs évoluent et un appel suffit parfois à faire baisser la note. Regrouper les trajets, cuisiner plus souvent, acheter certains produits en quantité quand le stockage le permet. Ces gestes demandent moins un effort financier qu’un changement d’ordre dans les priorités.
Faire vivre le budget à plusieurs
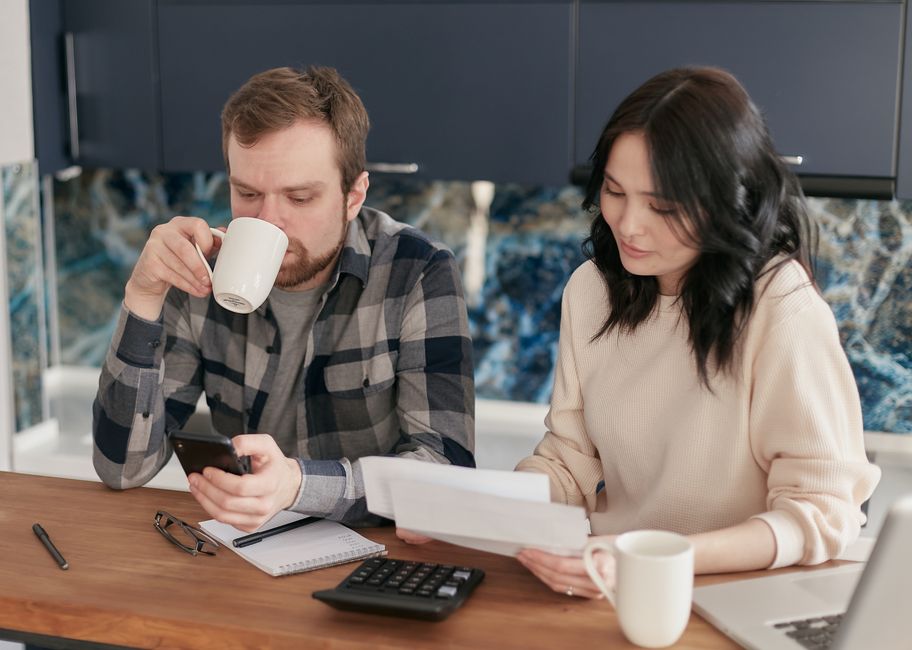
Une gestion familiale qui respire se partage. Lorsqu’une seule personne tient les comptes, elle porte toute la charge mentale et les autres ne comprennent pas les arbitrages. Bloquez un moment court, une fois par mois, pour regarder les chiffres ensemble. Donnez aux enfants un rôle adapté à leur âge : petite somme hebdomadaire, choix entre deux activités, participation aux courses. Ils intègrent plus vite la valeur de l’argent quand ils la manipulent eux-mêmes.
Quand un seul revenu porte tout le foyer
La situation demande davantage de rigueur sur l’ordre des priorités. Le logement et l’alimentation passent avant le reste. La réserve de précaution devient alors indispensable, même si le montant mis de côté chaque mois reste modeste. En cas de coup dur, mieux vaut disposer de trois mois de charges fixes qu’un plan parfaitement équilibré mais dépourvu de filet.
Revoir le plan à chaque changement de situation
Naissance, déménagement, changement de poste, flambée des prix de l’énergie : chaque événement modifie l’équilibre du foyer. Un budget utile reste vivant. Le reconstruire entièrement n’est pas nécessaire, un ajustement des deux ou trois lignes concernées suffit. Notez quelque part la date de la dernière mise à jour, pour ne pas laisser traîner un contrat devenu trop cher.
Combien de temps faut-il consacrer à un budget familial chaque mois ?
Une heure suffit généralement, répartie entre la vérification des sorties et l’ajustement des enveloppes. Le reste du mois, un coup d’œil hebdomadaire au compte évite les mauvaises surprises. Vouloir tout suivre au jour le jour fatigue plus que cela n’aide.
Faut-il un compte joint pour gérer les dépenses du foyer ?
Ce n’est pas une obligation. Un compte commun dédié aux charges fixes fonctionne bien pour de nombreux couples, chacun conservant son compte personnel pour le reste. L’essentiel est que les deux parties connaissent les montants et les échéances.
Comment tenir un budget familial avec des revenus irréguliers ?
On raisonne sur une base basse, celle du mois le plus faible de l’année, et on traite les mois meilleurs comme un bonus. Ce surplus alimente d’abord la réserve de précaution, puis les projets. Cette méthode évite de compter sur de l’argent qui n’est pas encore arrivé.
Quel montant garder en réserve pour les imprévus ?
L’usage courant situe le matelas de sécurité entre trois et six mois de charges fixes. Atteindre ce niveau prend du temps. Commencer par un mois de dépenses contraintes constitue déjà une étape utile.
Peut-on gérer un budget familial sans application ?
Oui. Un carnet, un tableau papier ou un simple fichier suffisent. L’outil compte moins que la régularité du suivi. Une application devient intéressante quand plusieurs personnes doivent consulter les mêmes chiffres.
L’auteur
Organisatrice du quotidien familial
Je teste mes méthodes dans une maison de cinq personnes, pas dans un tableau idéal.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5317 votes
Commentaires
Soyez le premier à réagir.